Acheter en Baie de Somme: négocier, renoncer ou investir
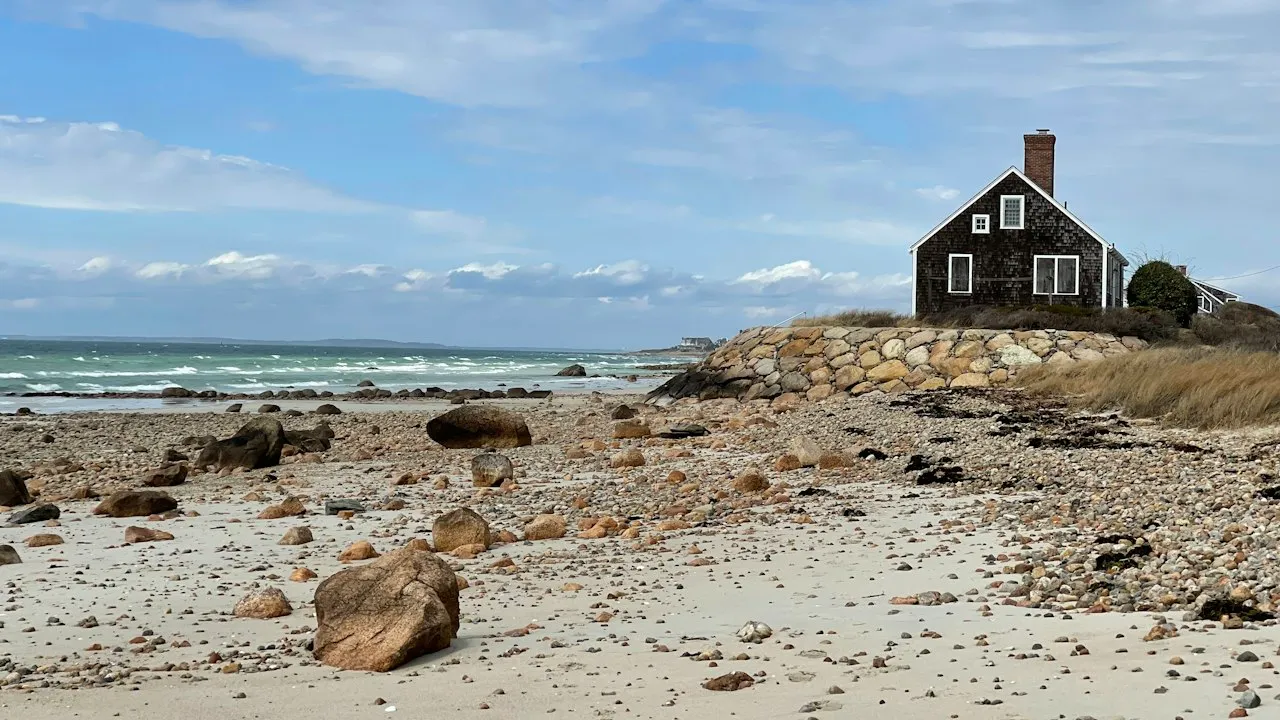
Acheter en Baie de Somme ne se résume pas à choisir une maison proche de la mer ou à viser un rendement de location estivale. Pour un acquéreur, cette opération doit être traitée comme une décision financière complète: prix d’acquisition, frais, travaux, risque naturel, conditions de crédit, fiscalité et valeur de revente forment un même équilibre. Un bien séduisant peut devenir coûteux s’il cumule les contraintes, tandis qu’une maison moins spectaculaire peut constituer un investissement solide si son coût global reste maîtrisé.
Le prix affiché ne reflète qu’une partie du risque immobilier
En Baie de Somme, le marché associe résidences principales, maisons secondaires, biens de caractère et locations de vacances. Cette diversité crée des écarts de prix parfois sensibles entre deux communes proches, selon la vue, l’accès aux commerces, la distance du littoral, l’état du bâti ou l’exposition aux risques naturels.
Pour une transaction, une estimation ou un projet de mise en location, Côte et Baie Immobilier intervient sur les réalités propres au marché de la Baie de Somme. L’analyse d’un bien passe autant par son positionnement local que par son potentiel de valorisation, ses contraintes réglementaires et la demande locative. La gestion locative apporte aussi une vision concrète des périodes de réservation, des attentes des voyageurs et des charges à anticiper.
Le budget d’achat immobilier doit intégrer le prix net vendeur, les frais de notaire, les frais bancaires, l’assurance emprunteur, les éventuels travaux et les charges récurrentes. Une maison acquise 250 000 euros peut nécessiter 20 000 euros de rénovation, 18 000 euros de frais d’acquisition et plusieurs milliers d’euros d’équipement si elle est destinée à la location saisonnière. Le montant réellement investi ne correspond donc jamais au seul prix annoncé.
« Un bon investissement n’est pas celui qui paraît abordable aujourd’hui, mais celui dont les risques restent supportables demain. »
Certains signaux justifient de renoncer sans attendre
Renoncer à acheter n’est pas un échec. C’est parfois la meilleure protection pour votre patrimoine et votre capacité d’emprunt. Les défauts les plus coûteux sont ceux qui limitent à la fois l’usage du bien, son financement et sa revente future.
Les défauts structurels peuvent rendre le projet imprévisible
Fissures évolutives, affaissement de plancher, charpente fragilisée, humidité persistante ou toiture en fin de vie peuvent faire basculer un budget. Une banque finance rarement avec sérénité un projet dont les travaux sont mal chiffrés, surtout si l’apport personnel est limité.
Demandez des devis précis avant toute offre ferme lorsque le bâti présente des signes d’alerte. Une enveloppe de travaux vague, fondée sur une simple estimation orale, expose à des dépassements qui réduisent la rentabilité et augmentent le besoin de crédit.
Les contraintes littorales ne doivent pas être sous-estimées
Les risques d’achat d’une maison sur le littoral concernent notamment les inondations, la submersion marine, le recul du trait de côte, les zones humides et les règles d’urbanisme. Consultez l’état des risques, le plan de prévention des risques applicable et les conditions d’assurance. Une maison ayant connu plusieurs sinistres peut être plus difficile à assurer ou à revendre, même si son prix paraît attractif.
Méfiez-vous également des parcelles dont les possibilités d’extension sont incertaines. Un projet rentable sur le papier peut perdre son intérêt si une annexe, une piscine, une surélévation ou un changement d’usage sont refusés par les règles locales.
La négociation devient pertinente lorsque le défaut est chiffrable
Tous les défauts ne doivent pas conduire à abandonner. Un mauvais diagnostic énergétique, une cuisine datée ou des menuiseries à remplacer peuvent justifier une négociation lorsque les travaux sont évaluables et compatibles avec votre plan de financement.
La valeur immobilière d’une maison baisse généralement sous l’effet de quatre facteurs: un emplacement moins recherché, un risque naturel identifié, des travaux lourds et une performance énergétique insuffisante. La saisonnalité pèse aussi sur la demande en Baie de Somme. Une adresse très attractive en été ne garantit pas une occupation élevée le reste de l’année.
Votre offre peut s’appuyer sur un raisonnement documenté: coût des travaux, comparaison avec les ventes récentes, montant des charges et estimation du risque de vacance locative. Évitez toutefois de négocier uniquement parce que le bien vous plaît moins que prévu. Une remise utile correspond à un coût objectivé, pas à une impression.
Le potentiel locatif doit être calculé avec prudence
La location saisonnière peut améliorer le rendement d’un investissement immobilier en Baie de Somme, mais elle ne transforme pas automatiquement une résidence secondaire en actif rentable. Les recettes doivent être estimées sur une base réaliste, avec des périodes creuses, des annulations, des frais de plateforme, le ménage, le linge, la conciergerie, les réparations et la fiscalité.
Calculez une rentabilité nette, après charges, plutôt qu’un rendement brut fondé sur quelques semaines estivales. Vérifiez aussi les règles communales applicables aux meublés de tourisme, les éventuelles obligations de déclaration et les limites liées à la copropriété.
Un bien peut rester cohérent malgré des risques si trois conditions sont réunies: le prix absorbe les défauts connus, votre trésorerie couvre les imprévus et votre horizon de détention est suffisamment long. À l’inverse, un investissement financé au maximum de votre capacité, dépendant d’un taux d’occupation optimiste, devient fragile au moindre aléa.
Dix contrôles financiers guident votre décision avant l’offre
Avant de signer un compromis, reliez chaque vérification à son effet sur le prix, le crédit et la revente:
- vérifiez le classement énergétique et le coût d’une rénovation performante;
- analysez l’état des risques naturels, notamment inondation et submersion;
- faites examiner toiture, charpente, murs et fondations;
- chiffrez les travaux avec des devis, pas avec une enveloppe approximative;
- contrôlez les taxes foncières, charges de copropriété et coûts d’assurance;
- étudiez les règles d’urbanisme et les possibilités d’évolution du bien;
- mesurez la qualité de l’accès, du stationnement et des services proches;
- comparez le prix demandé aux ventes réellement conclues dans le secteur;
- simulez le financement avec une marge pour les dépenses imprévues;
- établissez un scénario locatif prudent, incluant les mois de faible demande.
Acheter en Baie de Somme avec une stratégie patrimoniale durable
Un achat réussi repose sur une lecture froide des chiffres, sans effacer le plaisir d’habiter ou de séjourner dans un lieu recherché. Le meilleur bien n’est pas forcément le moins cher, mais celui dont les contraintes sont comprises, financées et acceptables à la revente.
Si le risque est mal identifié, si les travaux dépassent votre capacité ou si le rendement dépend d’hypothèses trop optimistes, renoncer préserve votre budget. Si les défauts sont mesurables et que le prix les intègre, négocier peut créer une marge de sécurité. Enfin, lorsque l’emplacement, la demande locative et le coût total s’alignent, investir malgré des contraintes maîtrisées peut renforcer votre patrimoine sur le long terme.